
 tr
 az
 en
 ru
Haksız yere hesaplanan vergi tutarının azaltılması sağlandı
Vergi yükümlülüklerinin doğru belirlenmesi ve mükellef haklarının korunması yönünde yürütülen çalışmalar kapsamında bir başka olumlu sonuç elde edildi.
31 Temmuz 2026 tarihinde, Nisan ayına ilişkin Katma Değer Vergisi (KDV) beyannamesi kapsamında mükellefe haksız bir vergi hesaplaması sunuldu. Söz konusu hesaplamaya itiraz edilmesi üzerine konu ayrıntılı şekilde incelendi ve hesaplamanın haksız olduğunu kanıtlayan gerekçeler hazırlandı.
Konuyla ilgili olarak, İshak Kasımov’un denetimi altında Raci Aslanov tarafından vergi idaresine ardışık olarak şikâyet mektupları ve açıklamalar sunulmuştur. Başvurularda, kameral hesaplamanın hangi gerekçelerle hatalı olduğu ayrıntılı şekilde açıklanmış, görüşü destekleyen ilgili kanıt ve belgeler vergi idaresinin dikkatine sunulmuştur.
Yürütülen sistematik ve gerekçeli çalışmalar sonucunda sunulan açıklamalar ve kanıtlar vergi idaresi tarafından dikkate alındı.
Sonuç olarak, 2 Eylül 2026 tarihinde haksız olarak hesaplanan vergi tutarının 622,47 AZN azaltılması sağlandı.
Böylece, mükellefin üzerine haksız şekilde hesaplanan 622,47 AZN tutarındaki vergi yükümlülüğünün azaltılması konusunda olumlu sonuç elde edildi.
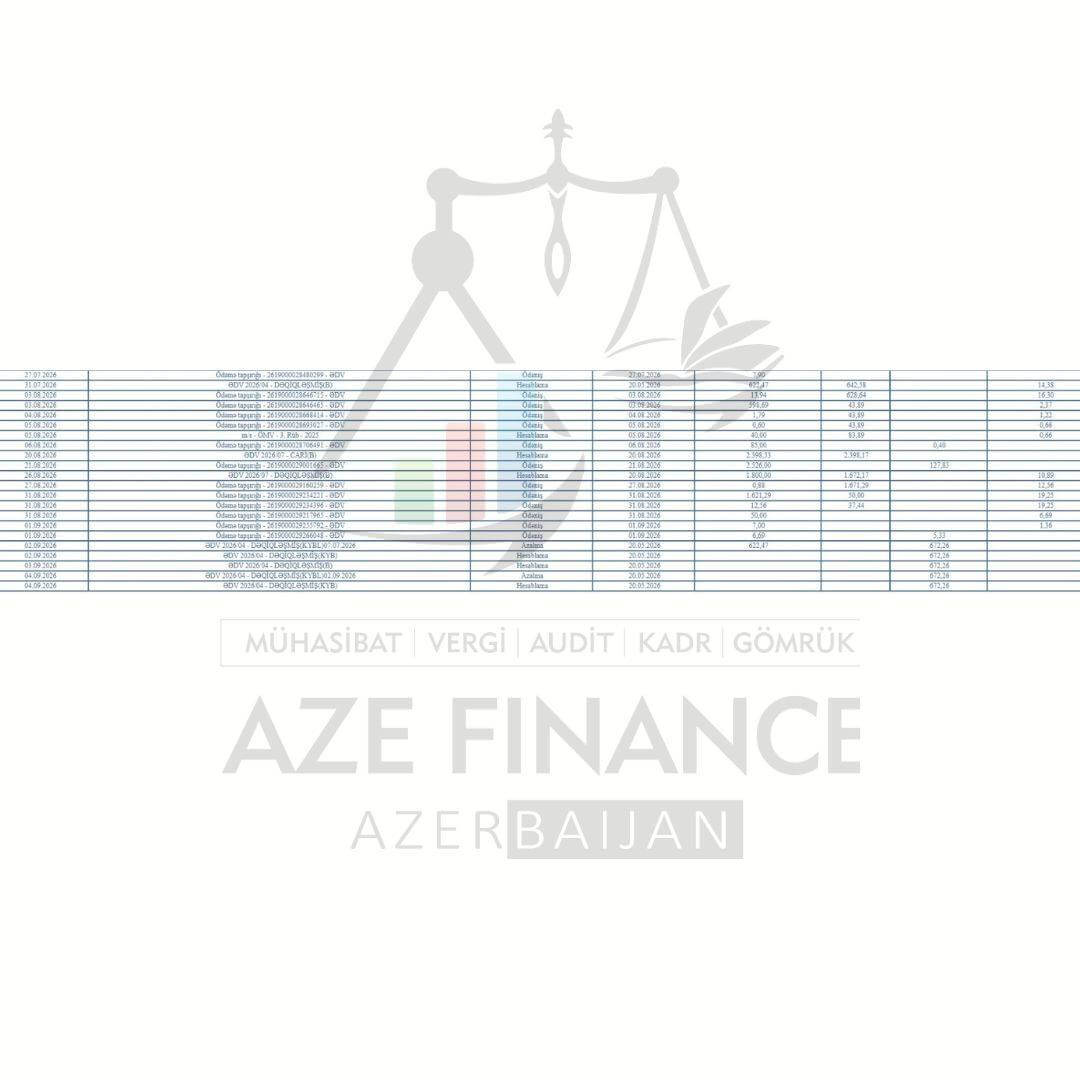
Bu sonuç, vergi idareleri tarafından sunulan kameral hesaplamaların dikkatli şekilde incelenmesinin, ortaya çıkan uyumsuzlukların zamanında tespit edilmesinin ve mükellefin pozisyonunun hukuki ve fiilî dayanaklarla doğru şekilde savunulmasının önemini bir kez daha ortaya koymaktadır.
Raci Aslanov tarafından yürütülen profesyonel yaklaşım ve ardışık başvurular sonucunda 622,47 AZN tutarındaki haksız vergi yükümlülüğünün azaltılması sağlandı.
Vergi yükümlülüklerinin doğru belirlenmesi ve mükellef haklarının korunması yönünde yürütülen çalışmalar kapsamında bir başka olumlu sonuç elde edildi.
31 Temmuz 2026 tarihinde, Nisan ayına ilişkin Katma Değer Vergisi (KDV) beyannamesi kapsamında mükellefe haksız bir vergi hesaplaması sunuldu. Söz konusu hesaplamaya itiraz edilmesi üzerine konu ayrıntılı şekilde incelendi ve hesaplamanın haksız olduğunu kanıtlayan gerekçeler hazırlandı.
Konuyla ilgili olarak, İshak Kasımov’un denetimi altında Raci Aslanov tarafından vergi idaresine ardışık olarak şikâyet mektupları ve açıklamalar sunulmuştur. Başvurularda, kameral hesaplamanın hangi gerekçelerle hatalı olduğu ayrıntılı şekilde açıklanmış, görüşü destekleyen ilgili kanıt ve belgeler vergi idaresinin dikkatine sunulmuştur.
Yürütülen sistematik ve gerekçeli çalışmalar sonucunda sunulan açıklamalar ve kanıtlar vergi idaresi tarafından dikkate alındı.
Sonuç olarak, 2 Eylül 2026 tarihinde haksız olarak hesaplanan vergi tutarının 622,47 AZN azaltılması sağlandı.
Böylece, mükellefin üzerine haksız şekilde hesaplanan 622,47 AZN tutarındaki vergi yükümlülüğünün azaltılması konusunda olumlu sonuç elde edildi.
Bu sonuç, vergi idareleri tarafından sunulan kameral hesaplamaların dikkatli şekilde incelenmesinin, ortaya çıkan uyumsuzlukların zamanında tespit edilmesinin ve mükellefin pozisyonunun hukuki ve fiilî dayanaklarla doğru şekilde savunulmasının önemini bir kez daha ortaya koymaktadır.
Raci Aslanov tarafından yürütülen profesyonel yaklaşım ve ardışık başvurular sonucunda 622,47 AZN tutarındaki haksız vergi yükümlülüğünün azaltılması sağlandı.